Belajar dasar akuntansi untuk pemula sebenarnya jauh lebih sederhana daripada yang dibayangkan kebanyakan orang. Pada intinya, akuntansi hanyalah cara terstruktur untuk mencatat ke mana uang masuk dan ke mana uang keluar, lalu meringkasnya menjadi laporan yang bisa dibaca. Begitu Anda paham logika dasarnya, deretan angka yang tadinya terasa menakutkan akan berubah menjadi alat bantu pengambilan keputusan yang paling jujur dalam bisnis Anda.
Dari pengalaman mendampingi pelaku UMKM, masalah keuangan yang paling sering muncul bukan karena bisnisnya rugi, melainkan karena pemiliknya tidak tahu apakah sedang untung atau buntung. Uang pribadi dan uang usaha bercampur di satu dompet, catatan ada di kepala, dan keputusan diambil berdasarkan firasat. Akuntansi yang rapi memutus lingkaran itu: ia memberi Anda gambaran nyata tentang kondisi usaha, bukan sekadar perasaan.
Artikel ini membahas tuntas konsep dasar yang wajib Anda kuasai, mulai dari mengapa akuntansi penting, persamaan akuntansi, mekanisme debit dan kredit, jurnal, buku besar, neraca saldo, sampai siklus akuntansi sederhana. Semua dijelaskan dengan bahasa yang ramah pemula, plus tips praktis agar UMKM Anda bisa langsung menerapkannya tanpa harus jadi sarjana akuntansi lebih dulu.
Apa Itu Akuntansi dan Mengapa Penting
Akuntansi adalah proses mencatat, menggolongkan, meringkas, dan melaporkan transaksi keuangan suatu usaha sehingga menghasilkan informasi yang berguna untuk pengambilan keputusan. Sederhananya, akuntansi adalah bahasa bisnis. Lewat angka-angka yang tersusun rapi, Anda bisa menjawab pertanyaan paling mendasar: berapa harta usaha saya, berapa utang saya, dan apakah saya benar-benar untung bulan ini.
Banyak pemula menganggap akuntansi hanya relevan untuk perusahaan besar. Padahal justru di usaha kecil dampaknya paling terasa. Tanpa pencatatan yang jelas, pemilik warung atau toko online tidak akan tahu produk mana yang sebenarnya menguntungkan dan mana yang menggerus modal. Membangun kebiasaan mencatat keuangan adalah fondasi sebelum bicara ekspansi. Untuk gambaran ringkas dan terstruktur, Anda bisa mulai dari panduan laporan keuangan sederhana UMKM dan cara mengelola cash flow yang lebih aplikatif.
Jujur saja, alasan terbesar UMKM gagal naik kelas sering kali bukan kurang pelanggan, melainkan keuangan yang tidak terkelola. Pembukuan yang baik memungkinkan Anda mengajukan pinjaman modal dengan data yang meyakinkan, menghitung pajak dengan benar, dan menetapkan harga jual yang sehat. Acuan resmi soal standar dan literasi keuangan bisa Anda telusuri di Otoritas Jasa Keuangan serta portal edukasi Sikapi Uangmu. Data resmi perkembangan UMKM dan ekonomi nasional juga tersedia di Badan Pusat Statistik.
Persamaan Dasar Akuntansi
Seluruh bangunan akuntansi berdiri di atas satu rumus tunggal yang elegan: Aset = Kewajiban + Ekuitas. Aset adalah segala sesuatu yang dimiliki usaha (kas, persediaan, peralatan), kewajiban adalah utang kepada pihak lain (utang dagang, pinjaman bank), dan ekuitas adalah modal pemilik atau hak pemilik atas aset setelah dikurangi utang. Persamaan ini harus selalu seimbang dalam kondisi apa pun.
Mengapa selalu seimbang? Karena setiap rupiah aset pasti berasal dari salah satu dari dua sumber: pinjaman (kewajiban) atau modal sendiri (ekuitas). Jika Anda membeli laptop senilai sepuluh juta menggunakan kas usaha, aset kas berkurang dan aset peralatan bertambah dengan nilai yang sama, sehingga total tetap. Jika Anda membelinya dengan utang, aset peralatan bertambah dan kewajiban juga bertambah. Selalu ada dua sisi yang bergerak.
Inilah inti dari sistem pencatatan berpasangan atau double entry, yaitu prinsip bahwa setiap transaksi memengaruhi minimal dua akun. Konsep ini terdengar teknis, tetapi sangat masuk akal begitu Anda melihatnya bekerja. Memahami persamaan ini lebih dulu akan membuat materi debit dan kredit terasa jauh lebih ringan. Pemahaman ini juga berguna saat Anda menyusun laporan laba rugi dan menghitung margin keuntungan usaha.
Pro Tip: Hafalkan satu rumus, sisanya mengikuti
Jika Anda hanya punya waktu menghafal satu hal dari seluruh akuntansi, hafalkan Aset = Kewajiban + Ekuitas. Setiap kali bingung mencatat sebuah transaksi, kembalilah ke rumus ini dan tanyakan: akun mana yang naik, akun mana yang turun, dan apakah persamaan tetap seimbang. Hampir semua kebingungan pemula terjawab dari sini.
Memahami Debit dan Kredit
Debit dan kredit adalah dua kata yang paling sering bikin pemula menyerah, padahal keduanya sebenarnya hanya istilah untuk sisi kiri (debit) dan sisi kanan (kredit) dari sebuah catatan. Debit dan kredit di akuntansi tidak sama dengan "bertambah" atau "berkurang", melainkan tergantung jenis akunnya. Inilah sumber kebingungan terbesar, sekaligus titik di mana banyak orang salah paham sejak awal.
Aturannya konsisten: akun aset dan beban bertambah di sisi debit dan berkurang di sisi kredit. Sebaliknya, akun kewajiban, ekuitas, dan pendapatan bertambah di sisi kredit dan berkurang di sisi debit. Setiap transaksi mencatat debit dan kredit dalam jumlah yang sama persis, sehingga total debit selalu sama dengan total kredit. Tabel berikut merangkum aturan main yang perlu Anda hafal di awal.
Aturan debit dan kredit yang konsisten untuk lima kelompok akun utama.
Yang menarik, begitu pola di tabel ini Anda hafal, mencatat transaksi menjadi pekerjaan mekanis yang cepat. Misalnya, ketika usaha menerima uang tunai dari penjualan, kas (aset) bertambah di debit dan pendapatan bertambah di kredit. Tidak perlu menghafal ratusan kasus, cukup pegang aturan dasar ini dan terapkan berulang.
Jurnal: Catatan Transaksi Pertama
Jurnal adalah tempat pertama setiap transaksi dicatat, secara kronologis berdasarkan tanggal kejadian. Karena itu jurnal sering disebut buku catatan asli atau book of original entry. Setiap entri jurnal memuat tanggal, nama akun yang didebit, nama akun yang dikredit, dan nominalnya, dengan akun debit selalu ditulis lebih dulu di atas akun kredit.
Bayangkan Anda menjual produk seharga lima ratus ribu rupiah secara tunai. Entri jurnalnya: debit Kas lima ratus ribu, kredit Pendapatan Penjualan lima ratus ribu. Jika pembeli berutang dulu, maka debit Piutang Usaha menggantikan Kas. Kuncinya selalu sama: tentukan akun yang terlibat, putuskan sisi debit dan kredit berdasarkan tabel sebelumnya, lalu pastikan nominal kedua sisi seimbang.
Untuk UMKM, jurnal tidak harus rumit. Banyak pelaku usaha memulai dengan buku tulis atau spreadsheet sederhana, lalu naik kelas ke aplikasi pembukuan saat transaksi makin padat. Yang penting bukan medianya, melainkan disiplin mencatat setiap transaksi pada hari yang sama agar tidak ada yang terlewat. Disiplin ini juga memudahkan Anda saat harus mengurus NPWP online dan melaporkan pajak UMKM di kemudian hari.
Buku Besar dan Neraca Saldo
Setelah dicatat di jurnal, semua transaksi dipindahkan atau diposting ke buku besar. Jika jurnal menyusun transaksi berdasarkan waktu, buku besar mengelompokkannya berdasarkan akun. Jadi semua transaksi yang menyangkut Kas dikumpulkan di satu halaman Kas, semua transaksi Pendapatan di halaman Pendapatan, dan seterusnya. Dari sini Anda bisa langsung melihat saldo akhir tiap akun.
Bila jurnal menjawab "apa yang terjadi tanggal sekian", buku besar menjawab "berapa total kas saya sekarang". Proses memindahkan dari jurnal ke buku besar inilah yang disebut posting. Pada pembukuan modern, posting otomatis dikerjakan aplikasi, tetapi memahami logikanya tetap penting agar Anda tidak buta saat membaca hasilnya.
Setelah semua akun punya saldo, langkah berikutnya adalah menyusun neraca saldo, yaitu daftar seluruh akun beserta saldo debit atau kreditnya pada satu titik waktu. Fungsi utamanya adalah memeriksa keseimbangan: total kolom debit harus sama dengan total kolom kredit. Jika tidak sama, pasti ada kesalahan pencatatan yang harus dicari. Neraca saldo adalah pos pemeriksaan sebelum laporan keuangan disusun, dan menjadi pijakan saat Anda menghitung titik impas atau BEP usaha.
Istilah Akuntansi Penting yang Wajib Dipahami
Sebelum melangkah lebih jauh, ada baiknya menguasai kosakata dasar agar tidak tersesat membaca laporan. Berikut istilah inti yang akan terus muncul dalam keseharian pembukuan UMKM:
- Aset. Harta yang dimiliki usaha dan punya nilai ekonomi, seperti kas, persediaan barang, piutang, peralatan, dan kendaraan operasional.
- Kewajiban. Utang atau tanggungan kepada pihak luar, misalnya utang ke pemasok, cicilan bank, atau gaji yang belum dibayar.
- Ekuitas. Modal pemilik, yakni hak pemilik atas aset usaha setelah dikurangi seluruh kewajiban.
- Pendapatan. Penghasilan dari kegiatan utama usaha, seperti hasil penjualan barang atau jasa, sebelum dikurangi biaya apa pun.
- Beban. Pengorbanan ekonomi untuk menjalankan usaha, misalnya sewa tempat, gaji, listrik, bahan baku, dan biaya pemasaran.
- Piutang dan utang usaha. Piutang adalah uang yang akan Anda terima dari pelanggan, sedangkan utang usaha adalah uang yang harus Anda bayar ke pemasok.
- Penyusutan. Penurunan nilai aset tetap secara bertahap karena pemakaian, yang dibebankan sedikit demi sedikit setiap periode.
Memahami istilah ini bukan soal menghafal definisi, melainkan mengenali peran masing-masing dalam aliran uang usaha. Begitu Anda fasih membedakan beban operasional dari pengeluaran modal, atau pendapatan dari penerimaan kas, membaca laporan keuangan akan terasa seperti membaca cerita yang masuk akal, bukan deretan angka asing. Kemampuan ini sangat berguna saat Anda menyusun anggaran usaha untuk periode berikutnya.
Siklus Akuntansi Sederhana
Akuntansi bukan kegiatan acak, melainkan siklus berulang yang dikerjakan setiap periode, biasanya per bulan atau per tahun. Memahami alurnya membuat Anda tahu posisi Anda sedang di tahap mana dan apa langkah berikutnya. Berikut tahapan siklus akuntansi yang umum untuk skala usaha kecil:
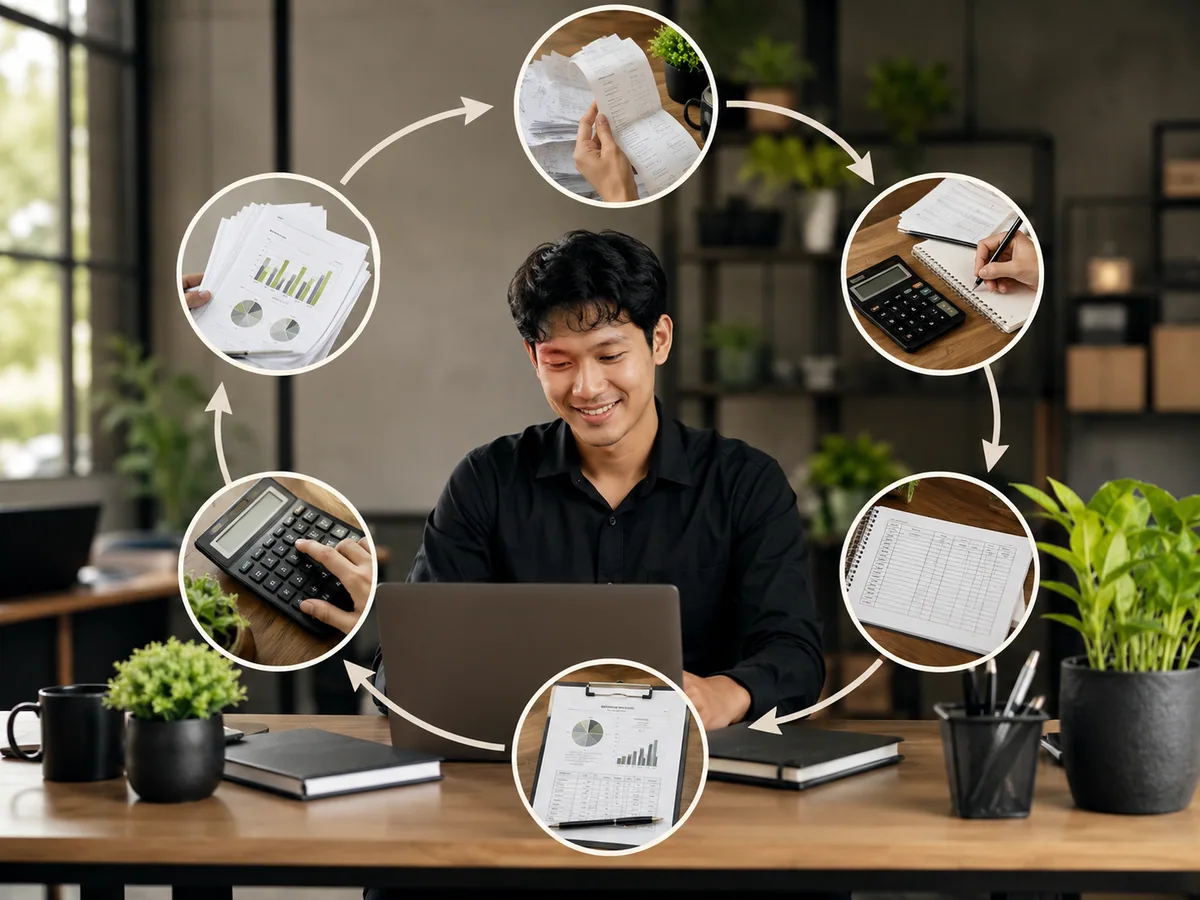
- Identifikasi transaksi. Kenali kejadian yang memengaruhi keuangan usaha, dan kumpulkan bukti seperti nota, faktur, atau struk sebagai dasar pencatatan.
- Catat di jurnal. Tuliskan setiap transaksi ke dalam jurnal secara kronologis dengan akun debit dan kredit yang seimbang.
- Posting ke buku besar. Pindahkan entri jurnal ke akun masing-masing di buku besar untuk mengetahui saldo tiap akun.
- Susun neraca saldo. Kumpulkan saldo seluruh akun dan pastikan total debit sama dengan total kredit.
- Buat jurnal penyesuaian. Sesuaikan pos-pos seperti penyusutan, beban yang masih harus dibayar, atau pendapatan diterima di muka agar laporan akurat.
- Susun laporan keuangan. Dari saldo yang sudah disesuaikan, buat laporan laba rugi, neraca, dan laporan arus kas.
Untuk UMKM tahap awal, Anda tidak perlu langsung menguasai jurnal penyesuaian yang rumit. Mulailah dari tiga langkah pertama secara disiplin, lalu tambah kompleksitas seiring usaha tumbuh. Pendekatan bertahap ini jauh lebih realistis daripada memaksakan sistem korporat pada usaha rumahan, dan selaras dengan semangat digitalisasi UMKM yang adaptif.
Tiga Laporan Keuangan Utama
Muara dari seluruh proses akuntansi adalah laporan keuangan. Ada tiga laporan inti yang wajib dipahami pemilik bisnis, karena ketiganya menjawab pertanyaan berbeda tentang kesehatan usaha Anda. Memahami fungsinya membuat Anda tidak sekadar mencatat, tetapi benar-benar membaca cerita di balik angka.
Pertama, laporan laba rugi menunjukkan kinerja usaha selama satu periode: pendapatan dikurangi beban menghasilkan laba atau rugi bersih. Laporan inilah yang menjawab "apakah usaha saya untung bulan ini". Kedua, neraca atau laporan posisi keuangan memotret kondisi usaha pada satu tanggal tertentu, menampilkan aset, kewajiban, dan ekuitas, persis mengikuti persamaan akuntansi yang sudah kita bahas.
Ketiga, laporan arus kas melacak pergerakan uang tunai masuk dan keluar. Banyak pemula keliru menyamakan laba dengan uang di tangan, padahal usaha bisa mencatat laba tetapi kekurangan kas karena banyak penjualan berbentuk piutang. Di sinilah laporan arus kas menjadi penyelamat. Mengelola kas dengan baik adalah keterampilan bertahan hidup, dan langkah lanjutannya bisa Anda dalami lewat panduan mengelola utang usaha serta manajemen stok barang agar modal tidak mengendap. Standar penyajian laporan keuangan untuk entitas kecil sendiri mengacu pada pedoman yang difasilitasi Kementerian Koperasi dan UKM.
Key Takeaway: Laba bukan berarti ada uang
Banyak usaha kecil tutup justru saat laporan laba ruginya menunjukkan untung. Penyebabnya, laba tercatat di atas kertas sementara kas riil tersedot ke piutang dan persediaan. Selalu pantau laporan arus kas berdampingan dengan laba rugi, karena yang membayar gaji dan sewa adalah uang tunai, bukan angka laba.
Tips Belajar Akuntansi Praktis untuk UMKM
Teori penting, tetapi akuntansi baru benar-benar dikuasai lewat praktik. Berikut langkah praktis yang bisa langsung Anda terapkan, disusun dari pola yang berhasil pada banyak pelaku usaha kecil yang baru mulai membenahi pembukuan:
- Pisahkan rekening pribadi dan usaha. Ini langkah pertama dan paling berdampak. Dengan rekening terpisah, mencatat arus kas usaha menjadi otomatis dan bersih dari pengeluaran pribadi.
- Catat setiap hari, sekecil apa pun. Disiplin harian mengalahkan kerajinan musiman. Mencatat di hari yang sama mencegah transaksi terlupa dan menghemat banyak waktu di akhir bulan.
- Mulai dari yang sederhana. Spreadsheet atau buku kas sudah cukup di awal. Naik ke aplikasi pembukuan saat volume transaksi benar-benar menuntutnya, bukan karena ikut tren.
- Simpan semua bukti transaksi. Nota, faktur, dan struk adalah dasar pencatatan sekaligus syarat saat berurusan dengan pajak atau pengajuan pinjaman. Ketentuan terkait kewajiban pajak usaha dapat Anda cek langsung di Direktorat Jenderal Pajak.
- Pahami dulu logikanya, baru aplikasinya. Aplikasi mempercepat pekerjaan, tetapi tidak menggantikan pemahaman. Tahu mengapa sebuah angka muncul membuat Anda mampu mengoreksi saat aplikasi keliru.
- Tinjau laporan secara rutin. Sediakan waktu tetap setiap bulan untuk membaca laporan, bukan sekadar membuatnya. Di situlah keputusan bisnis yang cerdas lahir.
Dari pengalaman mendampingi UMKM, kemajuan paling cepat datang dari konsistensi kecil, bukan dari menunggu momen sempurna untuk belajar semuanya sekaligus. Mulailah dari memisahkan rekening dan mencatat harian, lalu biarkan pemahaman tumbuh seiring jam terbang. Jika Anda butuh pendampingan menyusun sistem keuangan yang pas dengan skala usaha, ini area di mana mentor berpengalaman bisa memangkas kurva belajar Anda secara signifikan.
Kesalahan Umum Pemula dalam Akuntansi
Mengenali jebakan yang sering terjadi akan menghemat waktu sekaligus menghindarkan Anda dari keputusan keliru. Berikut kesalahan yang paling kerap ditemui pada pelaku usaha yang baru belajar membukukan keuangannya:
- Mencampur uang pribadi dan usaha. Ini akar dari hampir semua kekacauan pembukuan UMKM. Tanpa pemisahan, mustahil tahu performa usaha yang sebenarnya.
- Menunda pencatatan. Transaksi yang dicatat seminggu kemudian rawan lupa nominal atau detail, sehingga laporan jadi tidak akurat.
- Mengabaikan transaksi kecil. Pengeluaran receh yang tidak dicatat, bila diakumulasi sebulan, bisa menjadi angka yang mengejutkan dan menggerus laba diam-diam.
- Menyamakan laba dengan kas. Merasa untung lalu menarik uang besar dari kas tanpa cek arus kas riil adalah jalan cepat menuju kesulitan likuiditas.
- Tidak menyimpan bukti. Tanpa nota dan faktur, pencatatan menjadi klaim tanpa dasar yang sulit dipertanggungjawabkan saat audit atau urusan pajak.
Tapi jujur, ada satu pandangan kontrarian yang perlu disampaikan: jangan terjebak mengejar kesempurnaan pembukuan di tahap awal sampai mengabaikan inti bisnis Anda. Untuk usaha mikro yang baru lahir, pembukuan yang sederhana namun konsisten jauh lebih berharga daripada sistem rumit yang membuat Anda lelah dan akhirnya berhenti mencatat. Tujuan akuntansi adalah membantu pengambilan keputusan, bukan menjadi beban administratif yang mematikan semangat. Mulai dari yang esensial, lalu tingkatkan kerapiannya seiring usaha membesar, sejalan dengan prinsip yang sama saat Anda menata usaha dari nol.
Benchmark: Konsisten sederhana mengalahkan canggih tapi terbengkalai
Pembukuan harian yang sederhana namun benar-benar dijalankan setiap hari jauh lebih bernilai daripada software akuntansi mahal yang akhirnya berdebu karena tak pernah diisi. Pilih sistem yang sanggup Anda jaga konsistensinya, lalu naikkan kerumitannya hanya saat usaha benar-benar menuntut.
Pertanyaan Umum (FAQ)
Apa konsep paling dasar dalam akuntansi yang harus dipahami pemula?
Konsep paling dasar adalah persamaan akuntansi: Aset = Kewajiban + Ekuitas. Persamaan ini harus selalu seimbang karena setiap aset pasti bersumber dari utang atau modal pemilik. Memahami rumus ini lebih dulu akan memudahkan Anda menguasai debit, kredit, dan pencatatan transaksi.
Apa perbedaan debit dan kredit dalam akuntansi?
Debit adalah sisi kiri dan kredit adalah sisi kanan pada pencatatan. Keduanya tidak otomatis berarti bertambah atau berkurang, melainkan tergantung jenis akun. Aset dan beban bertambah di debit, sedangkan kewajiban, ekuitas, dan pendapatan bertambah di kredit. Total debit dan kredit selalu sama.
Apakah pemilik UMKM perlu belajar akuntansi sendiri?
Sangat dianjurkan, minimal sampai paham dasar-dasarnya. Anda tidak harus menjadi akuntan profesional, tetapi memahami logika dasar membuat Anda mampu membaca laporan, mengontrol keuangan, dan mengambil keputusan tanpa sepenuhnya bergantung pada orang lain.
Apa itu siklus akuntansi?
Siklus akuntansi adalah rangkaian tahapan berulang dalam memproses transaksi keuangan, mulai dari identifikasi transaksi, pencatatan di jurnal, posting ke buku besar, penyusunan neraca saldo, jurnal penyesuaian, hingga penyusunan laporan keuangan. Siklus ini dikerjakan setiap periode, biasanya per bulan atau per tahun.
Apa saja laporan keuangan utama yang harus dipahami?
Ada tiga laporan utama: laporan laba rugi yang menunjukkan untung atau rugi selama satu periode, neraca yang memotret aset, kewajiban, dan ekuitas pada tanggal tertentu, serta laporan arus kas yang melacak pergerakan uang tunai masuk dan keluar.
Apakah akuntansi UMKM harus pakai software?
Tidak wajib di tahap awal. Buku kas atau spreadsheet sudah memadai untuk usaha kecil dengan transaksi sederhana. Software pembukuan sebaiknya diadopsi saat volume transaksi sudah tinggi sehingga pencatatan manual menjadi tidak efisien.
Mengapa laba tidak selalu sama dengan uang kas yang dimiliki?
Karena laba dihitung dari pendapatan dikurangi beban, sementara sebagian pendapatan bisa berbentuk piutang yang belum tertagih. Akibatnya, usaha bisa mencatat laba di laporan laba rugi tetapi kekurangan uang tunai. Itulah pentingnya memantau laporan arus kas secara terpisah.
Berapa lama waktu yang dibutuhkan untuk menguasai dasar akuntansi?
Konsep dasarnya bisa dipahami dalam hitungan hari jika dipelajari secara fokus. Namun kemahiran sejati datang dari praktik rutin selama beberapa bulan. Mencatat transaksi usaha sendiri setiap hari adalah cara belajar tercepat dibanding hanya membaca teori.
Kesimpulan
Dasar akuntansi untuk pemula sejatinya berpijak pada satu logika sederhana: setiap transaksi punya dua sisi yang harus seimbang, dirangkum oleh persamaan Aset = Kewajiban + Ekuitas. Dari sana mengalir debit dan kredit, jurnal, buku besar, neraca saldo, sampai laporan keuangan. Begitu Anda memahami alurnya, akuntansi berubah dari momok menakutkan menjadi alat bantu yang memandu setiap keputusan bisnis dengan data yang jujur.
Satu nasihat untuk menutup: jangan menunggu sampai merasa "siap" untuk mulai mencatat. Pisahkan rekening pribadi dan usaha hari ini, catat transaksi pertama Anda malam ini, dan biarkan pemahaman tumbuh dari kebiasaan kecil yang konsisten. Akuntansi yang baik bukan soal kerumitan, melainkan soal disiplin dan keberanian melihat angka apa adanya.
Jika Anda sedang membangun UMKM dan ingin pendampingan menyusun sistem keuangan yang rapi sejak awal, tim Mentor Bisnis Indonesia siap membantu dari perencanaan sampai pengelolaan. Lengkapi pula wawasan Anda lewat panduan menghitung HPP produk agar penetapan harga jual Anda berpijak pada angka yang benar, bukan sekadar perkiraan.